 By

Los precios de la chatarra en Norteamérica se debilitan, con el cobre y el aluminio a la cabeza de las caídas semanales
Los precios de referencia de la chatarra de cobre, aluminio, latón/bronce y acero inoxidable registraron un descenso durante el periodo comprendido entre el 25 de septiembre y el 1 de octubre, mientras que los del acero, el plomo y el zinc se mantuvieron sin cambios. Los precios de referencia en las bolsas también se debilitaron en general, y los futuros del cobre, el aluminio, el plomo y el zinc en CME/COMEX cerraron por debajo de los niveles de la semana anterior.
Por Carolina Curiel
Publicado el 2 de octubre de 2026
Período de referencia: del 25 de septiembre al 1 de octubre de 2026
Puntos destacados
- Cobre: En general a la baja, con el cobre #3 (cobre ligero) cayendo un 3,45 % y las tres principales calidades limpias perdiendo cada una 0,22 $/lb en el índice de referencia principal de Norteamérica.
- Aluminio: Predominantemente a la baja. El El alambre de aluminio lideró la caída con un 4,08 %, seguido por el «Old Cast», el UBC y las extrusiones 6063.
- Latón/bronce: Ligeramente a la baja, con el latón rojo y el latón amarillo bajando cada uno 0,04 $/lb.
- Plomo y zinc: Los índices de referencia norteamericanos de la chatarra se mantuvieron estables a pesar de las sustanciales caídas semanales en sus índices de referencia cotizados en bolsa.
- Acero: Los principales grados de chatarra se mantuvieron sin cambios, a pesar de que la producción de acero bruto en EE. UU. aumentó hasta los 1,845 millones de toneladas netas y la utilización de las acerías alcanzó el 80,5 %.
- Acero inoxidable: El acero inoxidable 304 sólido bajó un 1,45 % respecto a la semana anterior.
MONTREAL (Scrap Monster): Los mercados norteamericanos de chatarra comenzaron octubre con una clara división entre los precios más débiles de los metales no ferrosos y un mercado de metales ferrosos comparativamente estable.
Según el Índice de Precios de Scrap Monster, el cobre y el aluminio registraron las caídas semanales más notables; el latón/bronce y el acero inoxidable también bajaron, mientras que el plomo, el zinc y los principales índices de referencia de la chatarra de acero cerraron el periodo analizado sin cambios.
La situación en las bolsas fue igualmente débil en todos los metales básicos. Los futuros del cobre, el aluminio, el plomo y el zinc bajaron a lo largo de la semana, aunque esos movimientos no se trasladaron de manera uniforme a los índices de referencia de la chatarra física.
Cuadro de mando semanal de los índices de referencia
| Metal | Chatarra norteamericana | Índice de referencia CME / COMEX | Índice de referencia LME |
|---|---|---|---|
| Cobre | ↓ A la baja | Cobre COMEX: 6,5828 $/lb, '3,05 % | Cobre a 3 meses: 14 243,50 $/MT |
| Aluminio | ↓ A la baja | Aluminio CME/COMEX: 3.120,15 $/MT, «4,17 % | Aluminio a 3 meses: 3.123,00 $/MT |
| Latón/bronce | ↓ Ligeramente a la baja | — | — |
| Plomo | → Estable | Plomo del Grupo CME: 1.863,58 $/MT, '3,96 % | Plomo a 3 meses: 1.857,00 $/MT |
| Zinc | → Estable | Zinc en COMEX: 3.726,73 $/MT, '6,29 % | Zinc a 3 meses: 3.724,00 $/MT |
| Acero | → Sin cambios | Producción de la AISI: 1,845 M NT; utilización 80,5 % | Chatarra de Turquía 397,50 $; Barras de refuerzo de Turquía 610,00 $; chatarra de la India: 403,70 $ |
| acero inoxidable | ↓A la baja | — | — |
SCRAPMONSTER EDGE
La divergencia más importante de esta semana se produjo entre los mercados de futuros y algunas categorías de chatarra física. Los índices de referencia del plomo y el zinc en CME/COMEX cayeron un 3,96 % y un 6,29 %, respectivamente, aunque los índices de referencia norteamericanos de la chatarra de plomo y zinc no registraron variaciones. El cobre y el aluminio mostraron una alineación mucho más directa con el mercado de futuros, mientras que el acero se mantuvo estable a pesar de que la actividad de las acerías estadounidenses se fortaleció.
CHATARRA NO FERROSA
Factores que influyen en el mercado
- Oferta de cobre y volatilidad de los índices de referencia: Las interrupciones en las explotaciones mineras, la escasa disponibilidad de concentrados y las fuertes oscilaciones del cobre en bolsa siguieron determinando las valoraciones de la chatarra física. La demanda estructural derivada de la electrificación y las infraestructuras sigue siendo un factor de apoyo a largo plazo, pero el débil comportamiento de los futuros durante la semana lastró los precios a corto plazo.
- Flujos comerciales del cobre en EE. UU.: La incertidumbre en materia de política comercial y los cambios en los diferenciales entre COMEX y LME siguen influyendo en el lugar donde se almacena y se entrega el cobre refinado. Una prima estadounidense más reducida disminuye en parte el incentivo para redirigir las unidades internacionales hacia los almacenes de EE. UU.
- Disponibilidad de chatarra de aluminio: Los participantes en el mercado siguen observando una creciente disponibilidad de chatarra obsoleta, junto con una compra más cautelosa por parte de los sectores transformadores. Las expectativas de una demanda más débil pueden reducir la competencia por la materia prima secundaria, incluso cuando la oferta de aluminio primario sigue siendo limitada.
- Oferta de aluminio primario y costes de importación: Norteamérica sigue dependiendo del metal primario importado, lo que hace que los precios regionales sean sensibles a los fletes, las medidas comerciales y las interrupciones en las principales fundiciones.
- Demanda de las fundiciones y refinerías secundarias: Las compras por parte de las fundiciones secundarias, las refinerías y las fundiciones siguen siendo un factor determinante clave de los márgenes de la chatarra no ferrosa. Unas tasas de explotación más elevadas pueden intensificar la competencia por la materia prima, mientras que las compras cautelosas tienden a ejercer presión a la baja sobre los precios de la chatarra.
- Precios del latón y las aleaciones de cobre: El latón rojo y el amarillo siguen estrechamente vinculados a los valores subyacentes del cobre y el zinc, así como a la demanda procedente de la fontanería, la construcción y la fabricación industrial.
Análisis del mercado: La chatarra no ferrosa comenzó el mes de octubre con el cobre, el aluminio y el latón bajo presión, aunque no por las mismas razones ni en la misma medida. El cobre sigue siendo muy sensible a la volatilidad de los índices de referencia mundiales, el aluminio se enfrenta a unos fundamentos más débiles en varios grados de chatarra, y el latón continúa siguiendo la evolución de sus componentes de aleación subyacentes.
Precios de la chatarra de cobre
Índices de referencia bursátiles
Los futuros del cobre en la COMEX cerraron a 6,5828 USD/lb el 1 de octubre, con un descenso de unos 21 céntimos o 3.05% respecto a la semana anterior. El contrato de cobre a tres meses de la LME cerró en 14 243,50 $/MT.
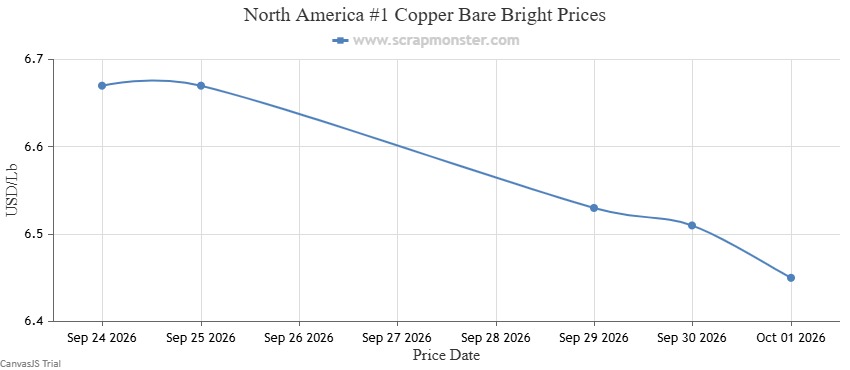
Mercado norteamericano: Los precios de la chatarra de cobre se debilitaron de forma generalizada. El cobre desnudo brillante #1 bajó 0,22 dólares/libra, o un 3.30%. El alambre y los tubos de cobre #1 y el alambre y los tubos de cobre #2 también bajaron 0,22 $/lb, mientras que el cobre ligero #3 registró la mayor caída porcentual, con un 3.45%.
Los radiadores de Cu/Al, los radiadores de cobre/aluminio/hierro, los extremos de radiadores de cobre/aluminio, la chatarra de motores eléctricos, la chatarra de transformadores de cobre, las unidades selladas, las luces de Navidad, los alternadores y los motores de arranque se mantuvieron sin cambios.
Gráficos
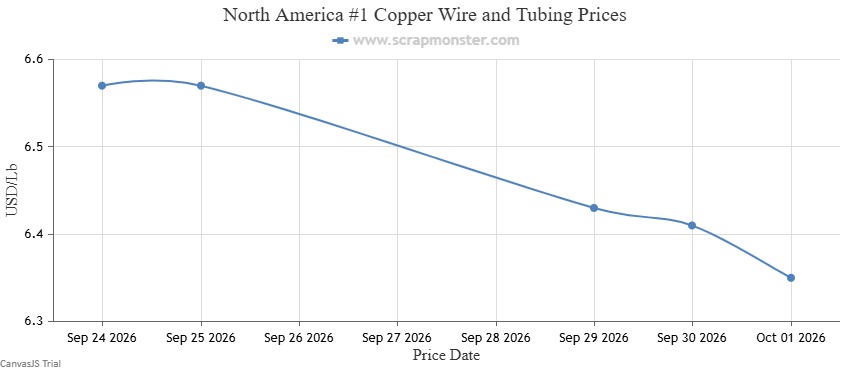
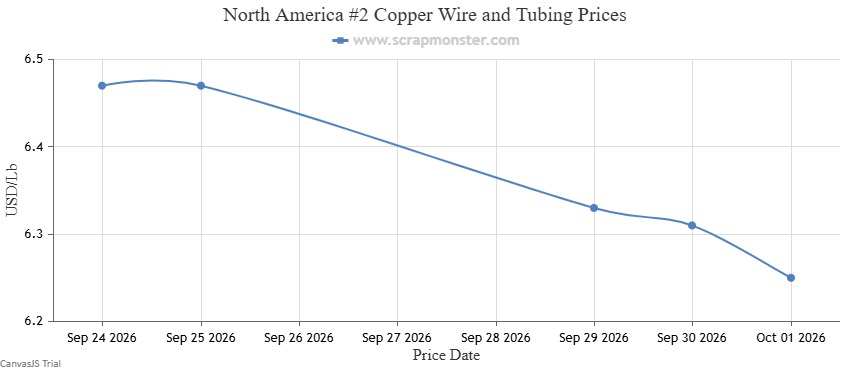
| Categoría | Variación semanal | Variación porcentual |
|---|---|---|
| #1 Cobre desnudo brillante | -0,22 $/lb | -3,30 % |
| Cable y tubos de cobre #1 | -0,22 $/lb | -3,35 % |
| #2: Alambre y tubos de cobre | -0,22 $/lb | -3,40 % |
Comparación regional en EE. UU.
| Región | Desnudo brillante | Alambre y tubos #1 | Alambre y tubos #2 |
|---|---|---|---|
| Costa Este | -0,22 $ / -3,30 % | -0,22 $ / -3,35 % | -0,22 $ / -3,40 % |
| Medio Oeste | -0,16 $ / -2,43 % | -0,16 $ / -2,47 % | -0,16 $ / -2,50 % |
| Costa Oeste | -0,22 $ / -3,25 % | -0,22 $ / -3,30 % | -0,22 $ / -3,35 % |
Comparación internacional
- China: La mayoría de los grados de cobre registraron descensos. El cable para mazos de cables (Harness Wire) se recuperó un 35 %, mientras que los núcleos de calefactores registraron las caídas porcentuales más pronunciadas, con un 0,25 % y un 0,22 %, respectivamente.
- India: Todas las categorías de cobre analizadas registraron descensos. El corte de chapas de cobre registró la mayor variación, con un descenso de 10 000 INR/MT, es decir, un 1,03 %.
Precios de la chatarra de aluminio
Índices de referencia bursátiles
Los futuros de aluminio de CME/COMEX cerraron a 3.120,15 dólares/MT el 1 de octubre, con un descenso de 135,85 o 4.17% respecto a los 3.256,00 $ de la semana anterior. El contrato de aluminio a tres meses de la LME cerró en 3.123,00 $/MT.
Mercado norteamericano: La chatarra de aluminio registró en su mayoría bajadas. El alambre de aluminio E.C. cayó un 4.08%, las extrusiones 6063 bajaron un 2,88 %, Old Cast bajó un 3,30 % y UBC cayó un 3,26 %.
Los radiadores de aluminio, los radiadores de aluminio con hierro, las virutas mixtas de aluminio, los radiadores de Al/Cu, los radiadores de Al/Cu con hierro, los restos de rotura con un 50 % de recuperación y los transformadores de aluminio se mantuvieron sin cambios.
Gráficos
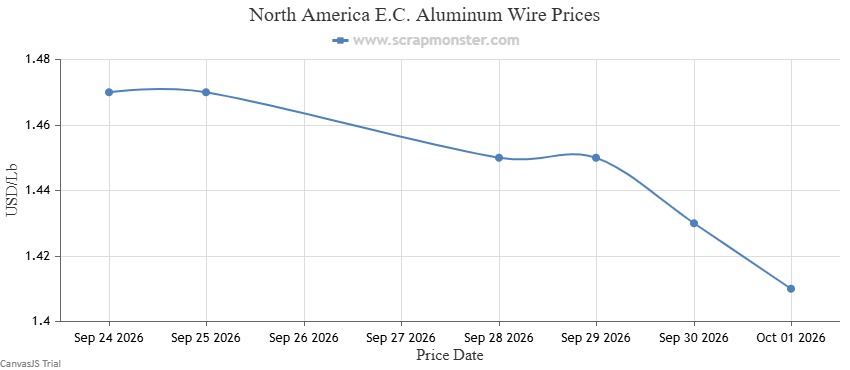
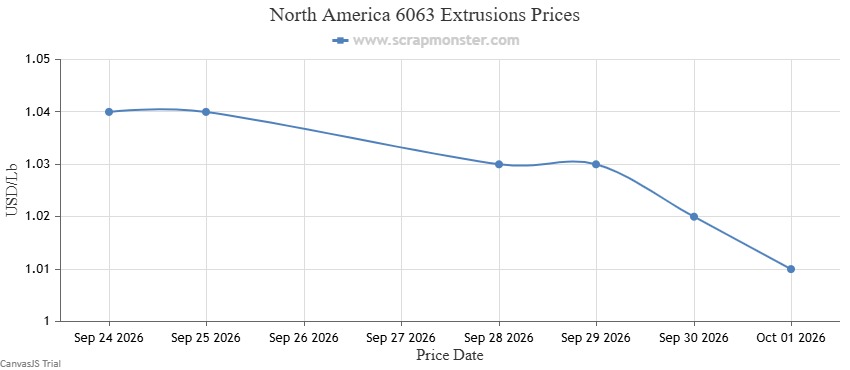
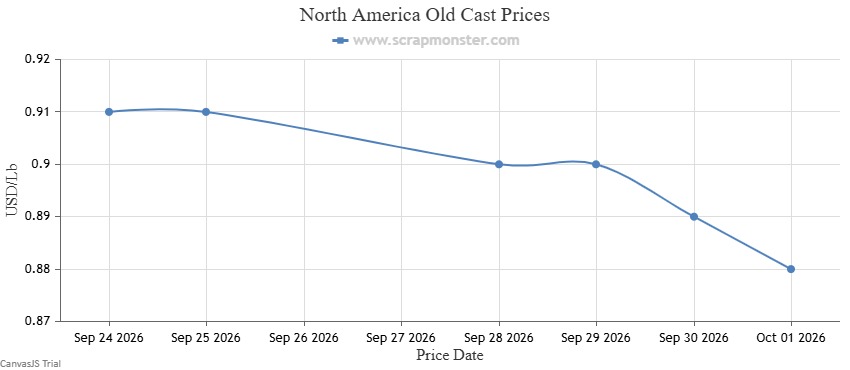
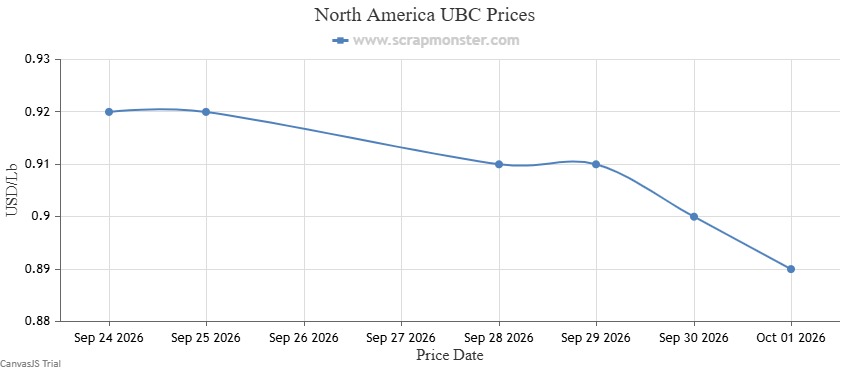
| Categoría | Variación semanal | Variación porcentual |
|---|---|---|
| E.C. Alambre de aluminio | -0,06 $/lb | -4,08 % |
| Extrusiones 6063 | -0,03 $/lb | -2,88 % |
| Fundición antigua | -0,03 $/lb | -3,30 % |
| UBC | -0,03 $/lb | -3,26 % |
Comparación regional en EE. UU.
- Costa Este: E.C. El alambre de aluminio bajó 0,06 $/lb. Las extrusiones 6063, el «Old Cast» y el UBC bajaron cada uno 0,03 $/lb.
- Medio Oeste: El alambre de aluminio del Medio Oeste bajó 0,06 $/lb; las extrusiones 6063, fundición antigua y UBC bajaron cada uno 0,03 $/lb.
- Costa Oeste: El alambre de aluminio de la Costa Oeste bajó 0,06 $/lb; las extrusiones 6063, la fundición antigua y el UBC cayeron cada uno 0,03 $/lb.
Comparación internacional
- China: Todas las categorías de aluminio analizadas registraron ligeras caídas. Los residuos de fundición y chapa registraron las mayores variaciones, con un descenso de 300 CNY/MT (1,38 %) cada una.
- India: Todas las categorías de chatarra de aluminio analizadas registraron descensos. La chatarra de utensilios de aluminio bajó 13 000 INR/tonelada, lo que supone un 3,82 %
Precios de la chatarra de latón y bronce
Los precios del latón y el bronce registraron un ligero descenso, revirtiendo la tendencia alcista de la semana anterior. El latón rojo y el latón amarillo bajaron cada uno 0,04 dólares por libra. El latón rojo descendió un 1,06 % en el índice de referencia principal, mientras que el latón amarillo cayó un 1,10 %.
Gráficos
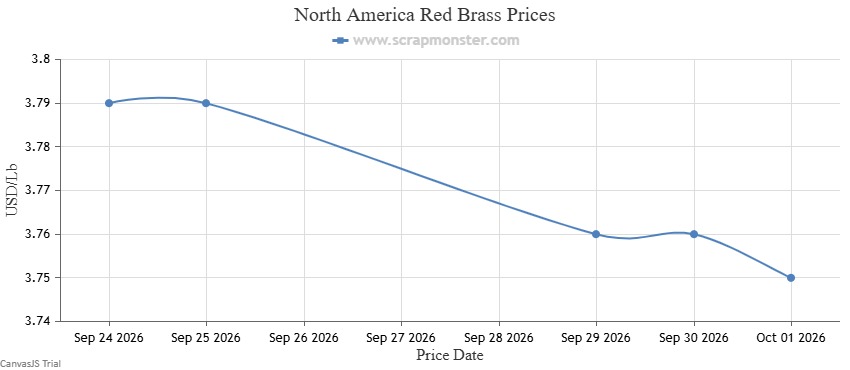
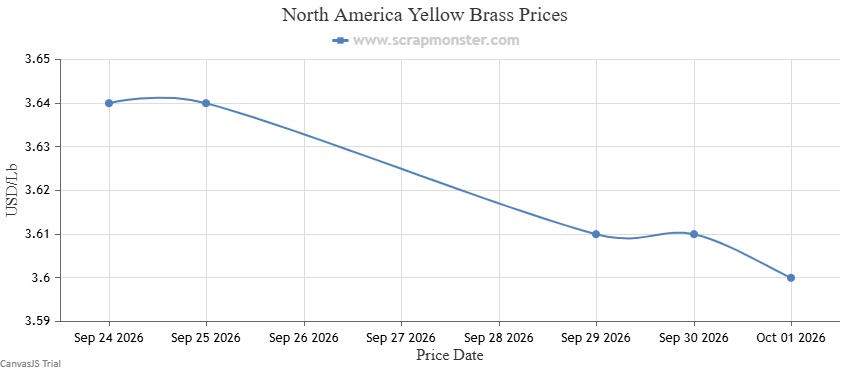
| Categoría | Variación semanal | Variación porcentual |
|---|---|---|
| Latón rojo | -0,04 $/lb | -1,06 % |
| Latón amarillo | -0,04 $/lb | -1,10 % |
Análisis regional: El latón rojo y el latón amarillo de la Costa Este cayeron ambos 0,04 $/lb. El latón rojo y el latón amarillo del Medio Oeste también bajaron 0,04 $/lb, con el latón amarillo registrando un descenso del 1,13 %. El latón rojo de la Costa Oeste bajó 0,04 $/lb, es decir, un 1,02 %, mientras que el latón amarillo también perdió 0,04 $/lb.
Comparación internacional
China: Sin cambios | India: ↓0.42%
- China: El latón rojo y el latón amarillo se mantuvieron sin cambios, mientras que la chatarra de radiadores de latón bajó 150 CNY/MT, es decir, un 0,15 %.
- India: Todas las categorías de latón y bronce registraron descensos. Los recortes de latón registraron la mayor caída semanal, de 2.000 INR/MT, es decir, un 0,46 %.
Precios de la chatarra de plomo
Índices de referencia bursátiles
Los futuros de plomo del CME Group cerraron a 1.863,58 $/MT, con un descenso de 76,85 $ o un 3.96% respecto a la semana anterior. El contrato a tres meses de plomo de la LME cerró en 1.857,00 $/MT.
La chatarra de plomo en Norteamérica se mantuvo estable. Las baterías de automóvil de chatarra no registraron variaciones semanales ni en el índice de referencia principal de Norteamérica ni en las lecturas regionales de la Costa Este, en el Medio Oeste ni en la Costa Oeste.
Gráfico
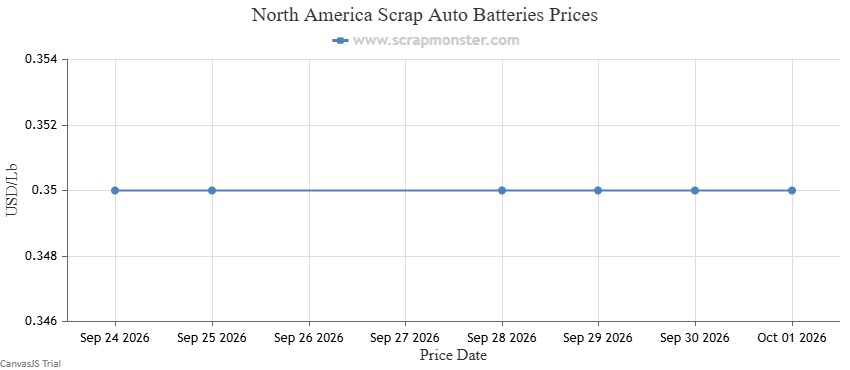
| Categoría | Variación semanal | Variación porcentual |
|---|---|---|
| Chatarra de baterías de automóvil | 0 | Sin cambios |
Comparación internacional
China: Sin cambios | India: ↓2.04%
- China: La chatarra de baterías de automóvil, plomo blando y plomo #2 se mantuvieron sin cambios.
- India: La chatarra de plomo bajó, con el lingote de plomo a la baja en 4.000 INR/MT, lo que supone aproximadamente un 2,04 % respecto a la semana anterior.
Precios de la chatarra de zinc
Índices de referencia bursátiles
Los futuros del zinc en el COMEX cerraron a 3.726,73 dólares/MT el 1 de octubre, con un descenso de 250,12 dólares, es decir, un 6.29%. El contrato de zinc a tres meses de la LME cerró en 3.724,00 $/MT.
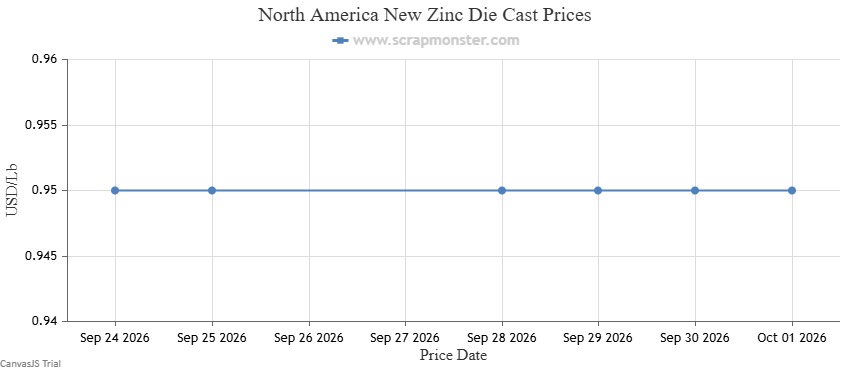
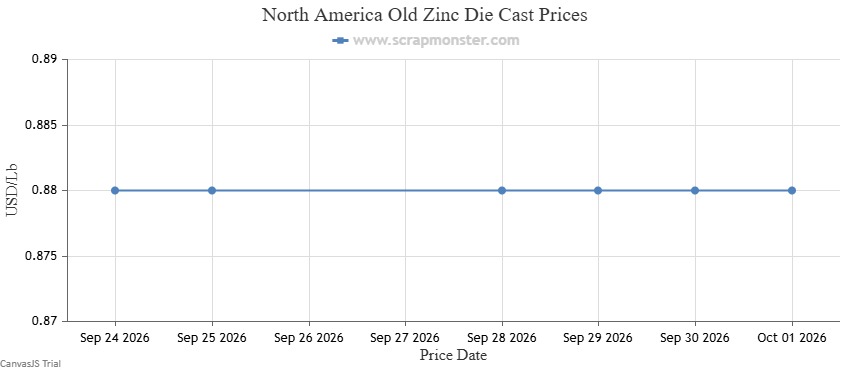
La chatarra de zinc de Norteamérica se mantuvo sin cambios. Tanto el zinc nuevo de fundición a presión como el zinc usado de fundición a presión se mantuvieron en los niveles de la semana anterior en el índice de referencia principal y en la costa este, en el Medio Oeste y en la Costa Oeste.
Gráficos
| Categoría | Variación semanal | Variación porcentual |
|---|---|---|
| Zinc fundido a presión nuevo | 0 | Sin cambios |
| Zinc fundido usado | 0 | Sin cambios |
Comparación internacional
- China: La chatarra de zinc triturada bajó 50 CNY/MT, es decir, un 0,27 %.
- India: La chatarra de estaño se mantuvo sin cambios en el conjunto de datos de origen, mientras que la chatarra de zinc registró la mayor caída semanal.
CHATARRA FERROSA
Factores que impulsan el mercado
- Mayor actividad de las acerías estadounidenses: La producción de acero bruto en EE. UU. alcanzó 1,845 millones de toneladas netas en la semana que finalizó el 26 de septiembre, mientras que la utilización de la capacidad aumentó hasta el 80,5 %.
- Existencias más reducidas: El indicador de existencias de Fastmarkets para octubre se situó en 46,7, por debajo del nivel de 50 asociado a unas condiciones medias de existencias.
- Compras de las acerías en octubre: Fastmarkets identificó una mayor demanda como el principal factor impulsor de cara a las negociaciones de octubre, mientras que Steel Market Update también describió el mercado como firme.
- Competencia en las exportaciones: La mejora de los incentivos a la exportación podría aumentar la competencia entre las acerías nacionales y los compradores extranjeros por la chatarra estadounidense disponible.
- Precios del acero y márgenes de las acerías: Los precios firmes del acero acabado proporcionan a las acerías margen para competir por las materias primas metálicas, aunque las subidas del precio de la chatarra siguen dependiendo de la disciplina de compra de las acerías y de la oferta regional.
- Exceso de capacidad mundial: La OCDE estima que el exceso de capacidad siderúrgica mundial será de unos 640 millones de toneladas en 2025 y prevé que alcance 745 millones de toneladas en 2028, lo que supone un riesgo a medio plazo para los precios del acero y la demanda de materias primas.
Análisis del mercado: La chatarra ferrosa estadounidense comenzó el mes de octubre con unos fundamentos favorables. Las tasas de utilización de las acerías son más altas, las existencias son algo más reducidas de lo normal y los estudios de mercado apuntan a una mayor demanda. Frente a ello, el exceso de capacidad mundial, las importaciones, las diferencias regionales en la oferta y la disciplina en los márgenes de las acerías siguen siendo importantes factores contrarios.
Precios de la chatarra de acero
Índices de referencia del acero de la LME
| Contrato de 2 meses de la LME | Cierre del 1 de octubre |
|---|---|
| Chatarra de acero CFR Turquía (Platts) | 397,50 $/MT |
| Barra de acero FOB Turquía (Platts) | 610,00 $/MT |
| Chatarra de acero CFR India (Platts) | 403,70 $/MT |
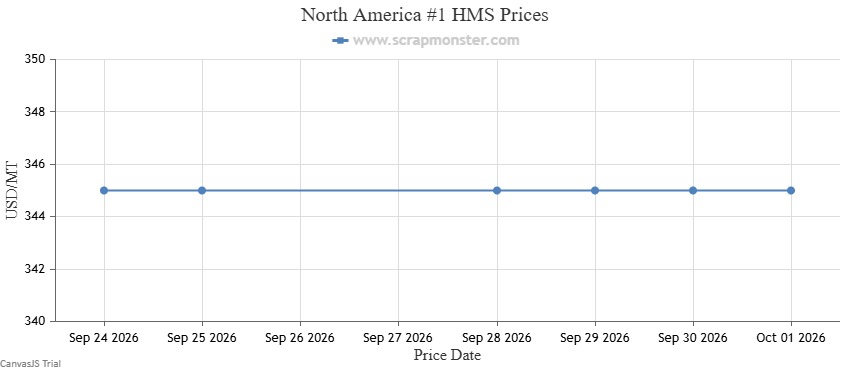
Los precios de la chatarra de acero en Norteamérica se mantuvieron sin cambios. El HMS #1, el HMS 80/20, la chatarra de automóviles triturada y el «busheling» #1 cerraron la semana de referencia en los mismos niveles de referencia de la semana anterior.
Producción de acero en EE. UU.
Según el Instituto Americano del Hierro y el Acero, la producción de acero bruto de EE. UU. ascendió a 1,845 millones de toneladas netas durante la semana que finalizó el 26 de septiembre, lo que supone un aumento del 3.4% respecto a la semana anterior y del 3.9% en términos interanuales. La utilización de la capacidad productiva aumentó hasta el 80,5 % desde el 77,9 % de la semana anterior.
Producción regional: Noreste 130 000 NT; Grandes Lagos 537 000 NT; Medio Oeste 276 000 NT; Sur 840 000 NT; Oeste 62 000 NT.
Gráficos
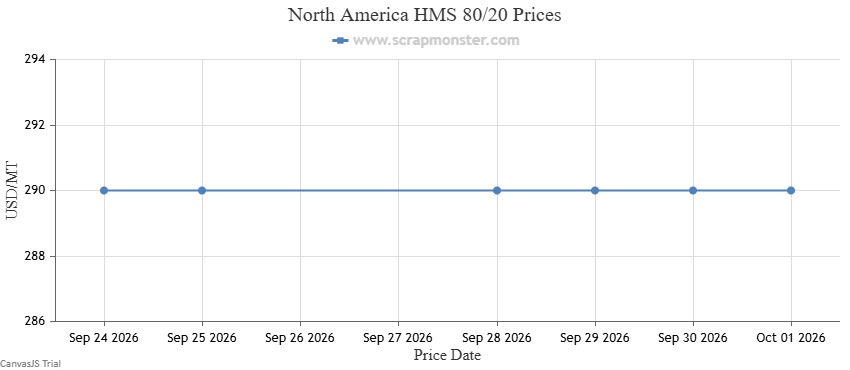
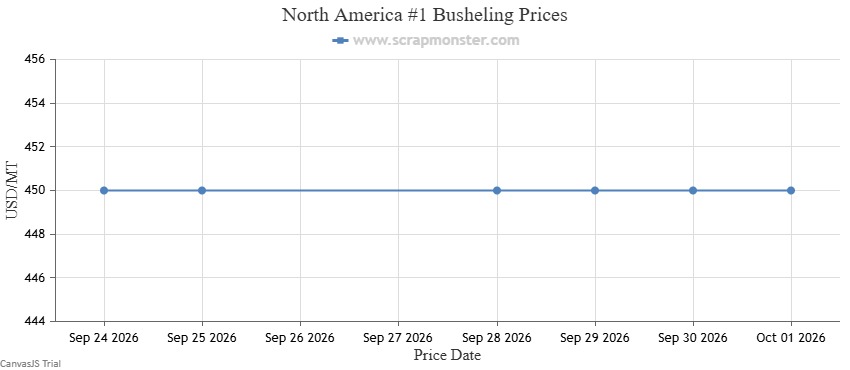
| Categoría | Variación semanal | Variación porcentual |
|---|---|---|
| HMS #1 | 0 | Sin cambios |
| Chatarra de automóvil triturada | 0 | Sin cambios |
| HMS 80/20 | 0 | Sin cambios |
| #1 Busheling | 0 | Sin cambios |
Análisis regional: Los precios de referencia de la Costa Este, el Medio Oeste y la Costa Oeste para el HMS #1, la chatarra de automóviles triturada, HMS 80/20 y Busheling #1 se mantuvieron sin cambios.
Comparación internacional
EE. UU.: Sin cambios | China: Estables
Los precios de referencia del HMS #1 y de la chatarra de hierro fundido de China se mantuvieron sin cambios respecto a la semana anterior.
Precios de la chatarra de acero inoxidable
La chatarra de acero inoxidable de Norteamérica registró un ligero descenso. El acero inoxidable 304 sólido bajó 0,01 $/lb, es decir, un 1.45%, durante la semana objeto del informe.
Gráfico
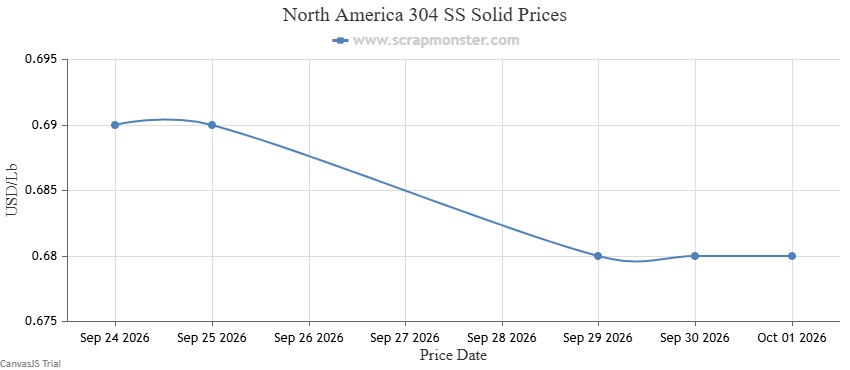
| Categoría | Variación semanal | Variación porcentual |
|---|---|---|
| Acero inoxidable 304 sólido | -0,01 $/lb | -1.45% |
Análisis regional: Los índices de referencia del acero inoxidable 304 sólido de la Costa Este, el Medio Oeste y la Costa Oeste cerraron todos con un descenso del 1,45 %; la caída en el Medio Oeste fue de 0,01 $/lb.
Comparación internacional
EE. UU.:↓1.45% | China: ↓0.44%
Todas las calidades de acero inoxidable chinas cotizadas, excepto el acero inoxidable 201, registraron descensos. Las caídas más acusadas se registraron en el acero inoxidable 310, con un 1,79 %, y en el acero inoxidable 316 sólido, con un 1,02 %.
Factores que influyen en el mercado esta semana
- Producción de las acerías estadounidenses: La producción de acero bruto en EE. UU. asciende a 1,845 millones de toneladas, mientras que la tasa de utilización alcanza el 80,5 %
- Inversión siderúrgica en Iowa: La histórica planta siderúrgica de Iowa, de 15 000 millones de dólares, apunta a una importante expansión de la capacidad en EE. UU.
- Producción mundial de acero: La producción mundial de acero cae en agosto en medio de la caída de la producción en China
- AISI / Exceso de capacidad: La AISI respalda un nuevo marco global para frenar el exceso de capacidad siderúrgica
- Aranceles y cuotas: El Foro del Acero pide más aranceles y menos subvenciones para combatir el exceso de capacidad
- Importaciones de EE. UU.: Las importaciones de acero de EE. UU. aumentan hasta los 2,35 millones de toneladas en agosto, pero se mantienen por debajo de los niveles de 2026
- Importaciones de Corea del Sur: U.Los fabricantes de acero de EE. UU. dan la voz de alarma por el aumento de las importaciones de acero de Corea del Sur
- Acero verde: Rio Tinto y Shougang ponen en marcha una prueba de captura de CO₂ de 10 000 toneladas
Comparación global: EE. UU. frente a China e India
| Metal | EE. UU. | China | India |
|---|---|---|---|
| Cobre | ↓0.67% to ↓3.45% | ↓0.09% | ↓0.77% |
| Aluminio | ↓3.38% | ↓1.18% | ↓3.77% |
| Latón/Bronce | ↓1.08% | Estable | ↓0.42% |
| Zinc | Estable | ↓0.27% | ↓3.08% |
| Acero | Estable | Estable | — |
| Acero inoxidable | ↓1.45% | ↓0.44% | — |
Opinión de los expertos sobre el mercado
Stephen Miller, de Steel Market Update, afirmó que los vendedores se adentraron en el mercado de la chatarra ferrosa de octubre con una visión generalmente optimista. Los compradores también reconocieron que el mercado se mantenía firme, aunque se mostraban menos seguros de que los precios fueran a subir. Es importante destacar que, en general, los participantes no anticipaban un ciclo bajista.
Perspectivas del mercado
Octubre comienza con unos fundamentos del mercado de chatarra ferrosa más sólidos
La encuesta de octubre de Fastmarkets apunta a una mayor demanda y a unoslo normal, mientras que el comentario sectorial de Steel Market Update también indica que el mercado entró en octubre con una base más sólida, en lugar de esperar un descenso.
La demanda de las acerías sigue siendo favorable
El aumento de las tasas de explotación y las necesidades de compra deberían seguir respaldando el consumo de chatarra ferrosa, especialmente si la producción nacional de acero se mantiene cerca de los niveles actuales.
Los factores estacionales del cuarto trimestre podrían ayudar
Los patrones estacionales normales, una mayor demanda interna y la actividad exportadora podrían aportar apoyo a lo largo del cuarto trimestre, aunque el grado de respuesta de los precios dependerá de la disponibilidad regional de chatarra y de las estrategias de compra de las acerías.
La demanda de exportación es una variable clave
La mejora de la rentabilidad de las exportaciones podría aumentar la competencia entre las acerías nacionales y los compradores extranjeros. Las tarifas de transporte, las fluctuaciones monetarias y los índices de referencia internacionales de la chatarra determinarán la intensidad con la que se desarrolle dicha competencia.
El exceso de capacidad siderúrgica mundial sigue siendo una limitación a medio plazo
La OCDE estima que el exceso de capacidad siderúrgica mundial alcanzó unos 640 millones de toneladas en 2025 y podría aumentar hasta 745 millones de toneladas en 2028. El exceso de capacidad persistente podría lastrar los márgenes del acero acabado y limitar el potencial alcista de la chatarra si se debilitan las tasas de utilización de la producción.
La expansión de los hornos eléctricos de arco (EAF) respalda el consumo de chatarra a largo plazo
El crecimiento continuado de lacon arco eléctrico supone una fuente estructural de demanda de chatarra, aunque el efecto sobre los precios dependerá de la utilización de las acerías, las composiciones metálicas, la disponibilidad de DRI y arrabio, y la generación regional de chatarra.
PERSPECTIVAS GENERALES
Las perspectivas a corto plazo para la chatarra ferrosa siguen siendo relativamente sólidas. La buena utilización de las acerías, las expectativas de una mayor demanda y unos inventarios algo más ajustados constituyen factores favorables al inicio de la temporada de compras de octubre. El panorama de los metales no ferrosos es menos homogéneo, ya que el cobre y el aluminio siguen expuestos a la volatilidad de los índices de referencia y a unos precios físicos más bajos. El exceso de capacidad siderúrgica mundial, los márgenes de las acerías, la competencia de las importaciones y los volúmenes de recogida de chatarra siguen siendo los principales factores contrarios.
Lista de seguimiento para octubre de 5'9, 2026
| Día | EE. UU. / América del Norte | Europa | Asia |
|---|---|---|---|
| Lunes, 5 de octubre | PMI definitivo de servicios y compuesto de S&P Global; ISM de servicios | PMI compuesto/de servicios de la zona del euro (datos definitivos); PMI de servicios/compuesto del Reino Unido (datos definitivos) | Comienza la reunión del Comité de Política Monetaria (MPC) del Banco de la Reserva de la India (RBI) |
| Martes, 6 de octubre | Balanza comercial de EE.Balanza comercial de EE. UU.; Balanza comercial de mercancías de Canadá | Ventas minoristas de la zona euro; PMI de la construcción del Reino Unido | Salarios medios en efectivo y gasto de los hogares en Japón |
| Miércoles, 7 de octubre | Actas del FOMC; crédito al consumo | Datos industriales de Alemania | Decisión sobre los tipos de interés del RBI; indicadores adelantados de Japón |
| Jueves, 8 de octubre | Solicitudes iniciales de subsidio de desempleo; comercio mayorista/existencias | Datos comerciales e industriales de Alemania | Cuenta corriente y balanza de pagos de Japón |
| Viernes, 9 de octubre | Índice de confianza del consumidor de la Universidad de Míchigan, lectura preliminar de octubre | — | — |
Variación del precio de compra de referencia • Los miembros Premium tienen acceso a los niveles exactos de precios en tiempo real de ScrapMonster. Las cotizaciones locales varían según la calidad y la ubicación.