 By

SCRAPMONSTER | INFORME MENSUAL DEL MERCADO DE LA CHATARRA
Informe del mercado de la chatarra de octubre de 2026: El acero sube entre 10 y 20 dólares por tonelada métrica, mientras que el cobre cae 15 centavos por libra
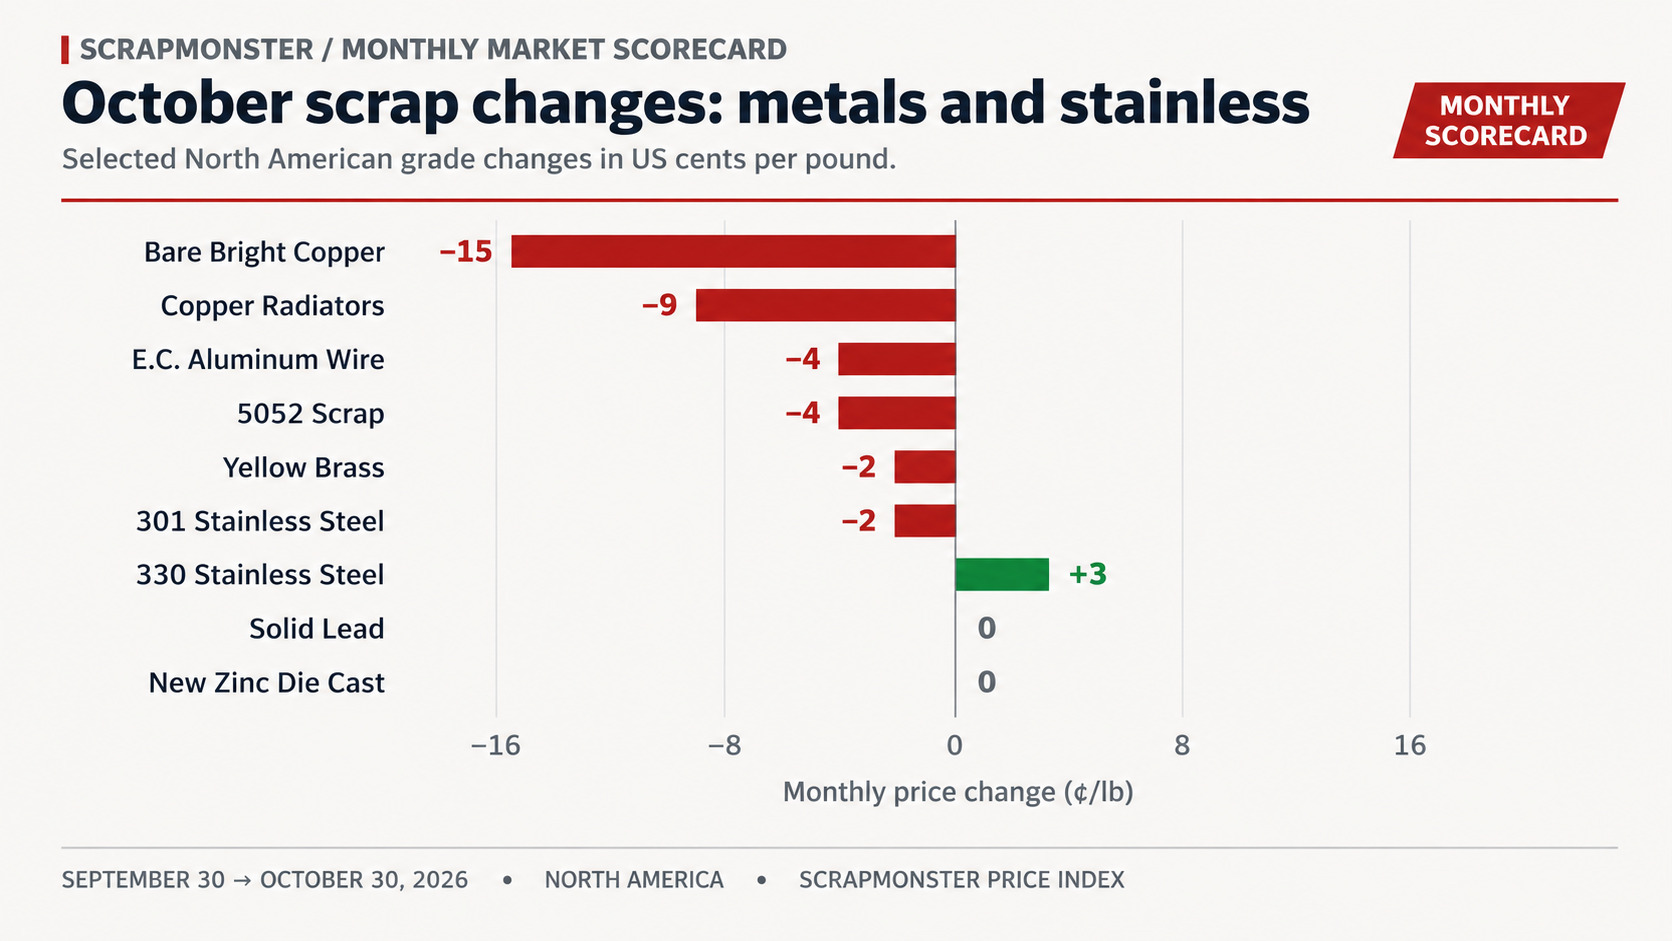
La chatarra de acero se fortaleció en todos los índices de referencia de Norteamérica en octubre, mientras que los principales grados de cobre limpio perdieron 15 centavos por libra y el E.C. el alambre de aluminio bajó 4¢/lb. El acero inoxidable presentó resultados dispares según el tipo; el plomo y el zinc se mantuvieron sin cambios.
Por Carolina Curiel | Periodo de mercado: del 1 al 30 de octubre de 2026
Resumen de octubre
Cobre: «Bare Bright» y los principales grados de alambre y tubería ▼15 céntimos/libra.
Aluminio: Alambre E.C. y chatarra 5052 ▼4¢/lb; varios grados comunes ▼2¢/lb.
Latón/bronce: Latón rojo, latón amarillo y otros grados principales ▼2¢/lb.
Acero inoxidable: Acero inoxidable 330 ▲3¢/lb, mientras que el acero inoxidable 301 ▼2¢/lb.
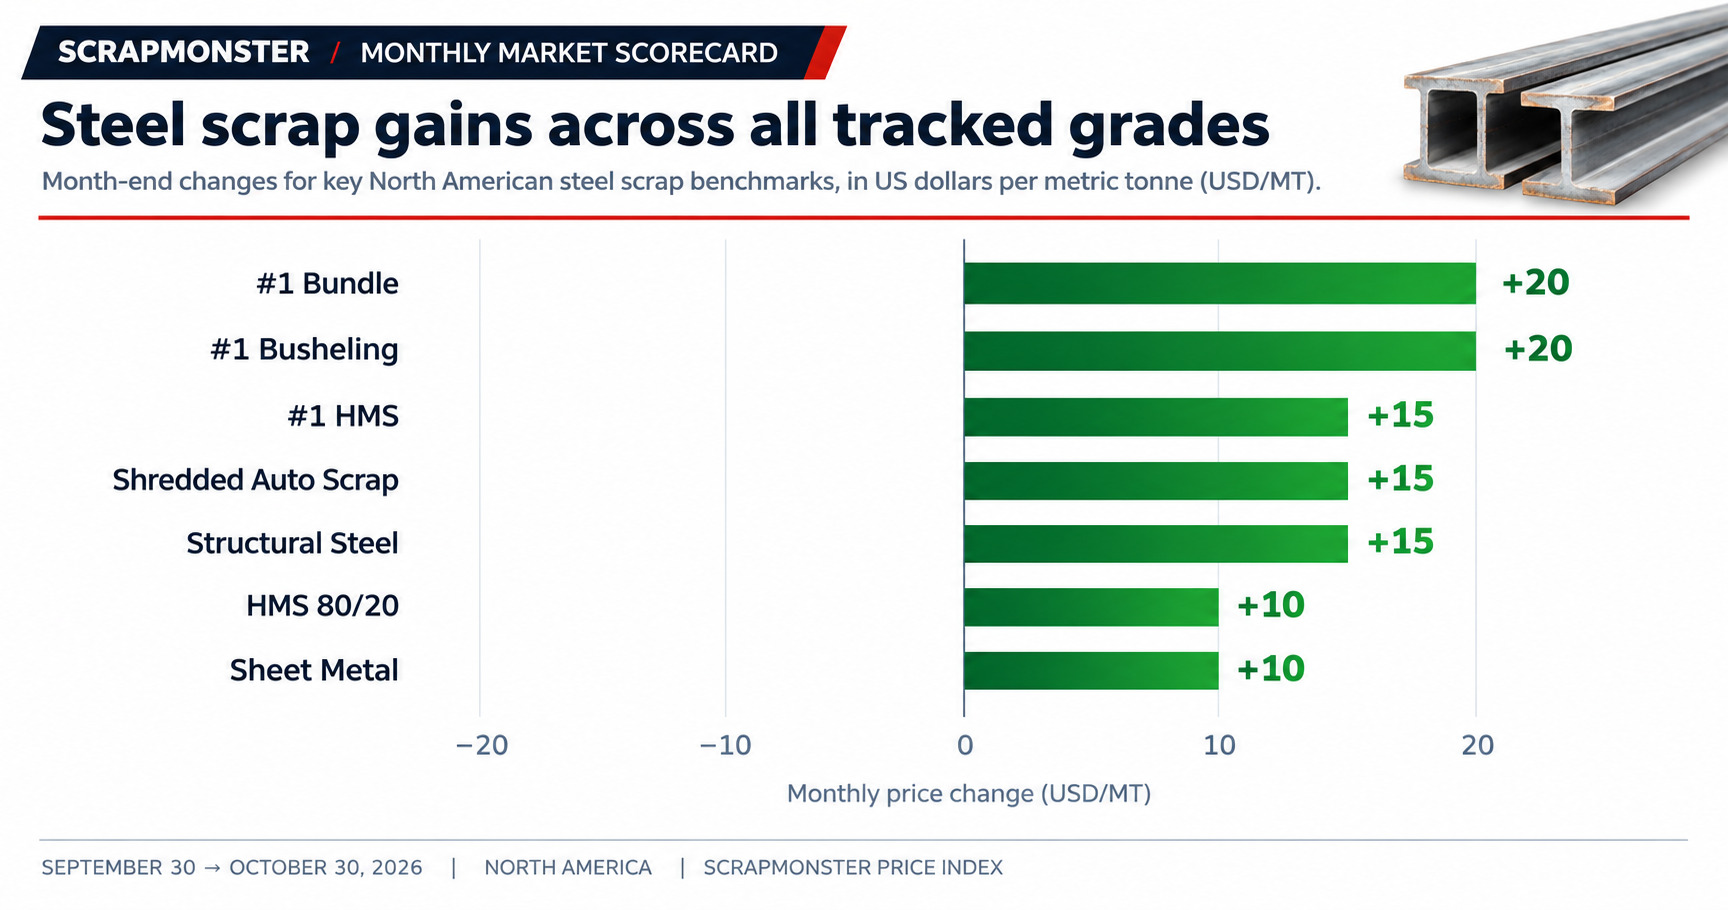
Acero: Paquete #1 y Busheling #1 ▲20 $/MT; HMS #1 y chatarra de automóvil triturada ▲15 $/MT.
Plomo y zinc: Índices de referencia de compra seleccionados de Norteamérica → sin cambios al cierre del mes.
MONTREAL (Scrap Monster): Los mercados de chatarra de Norteamérica cerraron octubre con una marcada división. Los siete grados de acero al carbono analizados subieron, mientras que el cobre limpio, la mayoría de los índices de referencia del aluminio y los principales grados de latón cerraron por debajo de sus niveles del 30 de septiembre. La tendencia del mes fue mucho menos uniforme en el acero inoxidable, donde los grados de aleación más alta subieron, mientras que los 301 y 304 se debilitaron.
La comparación de fin de mes utiliza las valoraciones de calidades de ScrapMonster para Norteamérica correspondientes al 30 de septiembre y al 30 de octubre. Refleja los precios de referencia de compra cotizados, no los volúmenes de transacción ni un índice de chatarra ponderado por volumen.
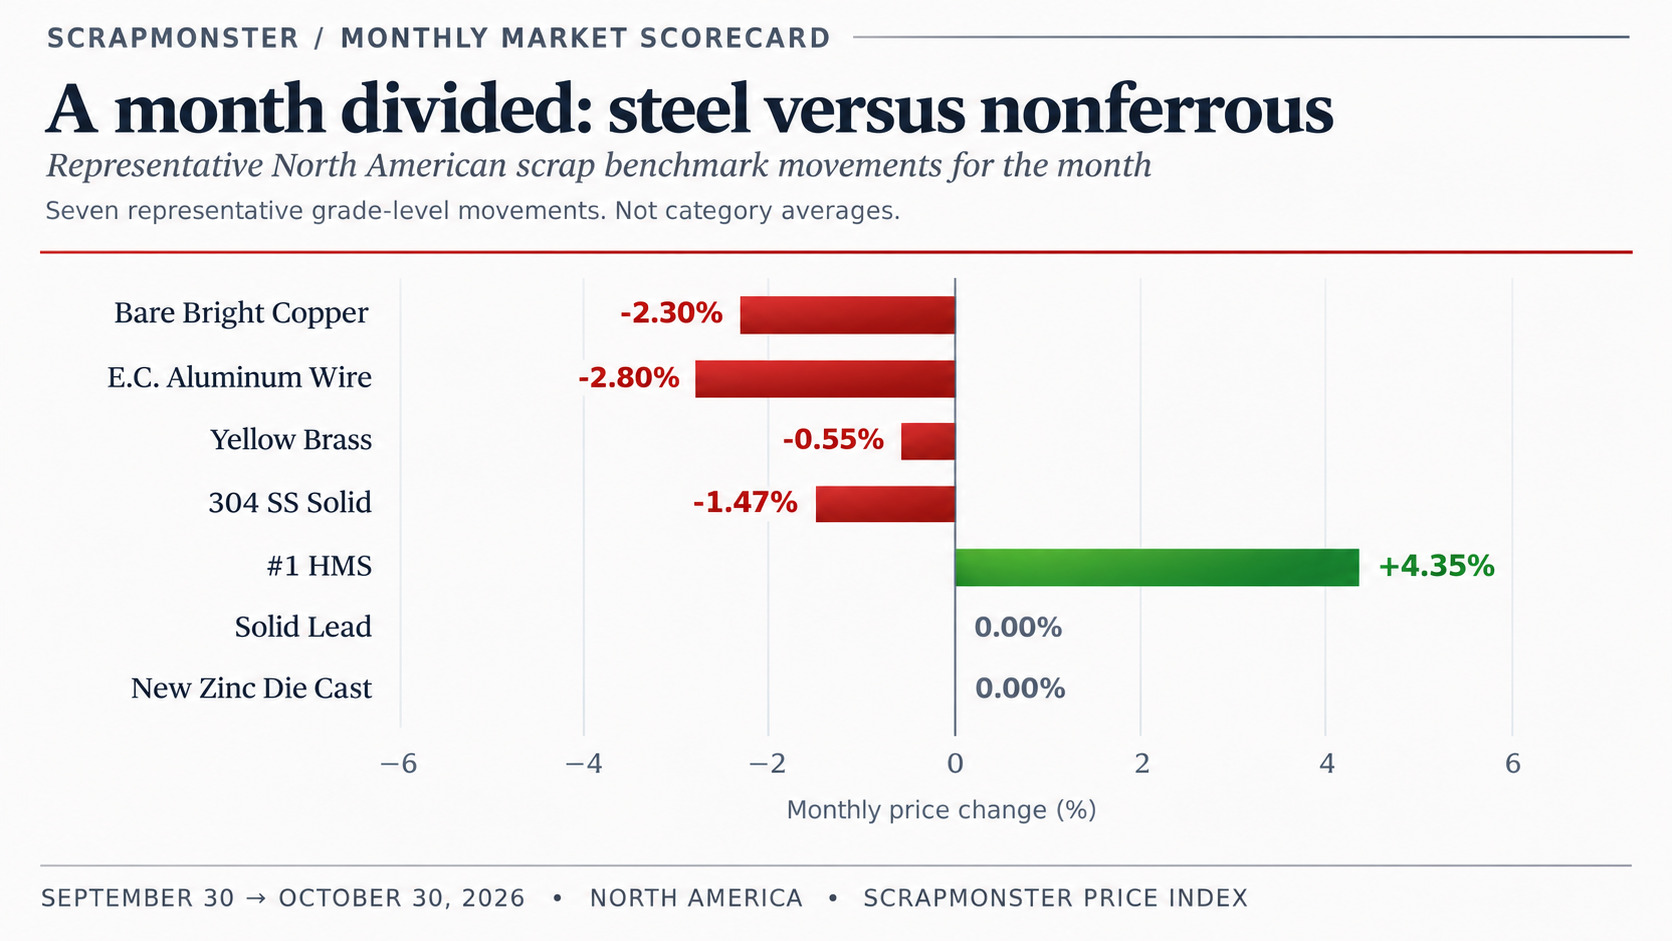
Un mes dividido: impulso histórico
La evolución mensual solo cuenta una parte de la historia. El HMS #1 subió un 4,35 % en octubre, pero se mantuvo sin cambios durante 13 semanas, mientras que el cobre desnudo brillante perdió un 2,30 % durante el mes y seguía un 27,20 % más alto en términos interanuales. Las siete calidades representativas que se muestran a continuación cerraron por encima de sus respectivos índices de referencia del año anterior.
| Calidad representativa | Octubre | 13 semanas | Interanual |
|---|---|---|---|
| Cobre desnudo brillante | -2.30% | -0.62% | +27.20% |
| Alambre de aluminio E.C. | -2.80% | -4.14% | +7.75% |
| Latón amarillo | -0.55% | +1.41% | +20.88% |
| Acero inoxidable 304 macizo | -1.47% | +3.08% | +8.06% |
| HMS #1 | +4.35% | 0.00% | +14.29% |
| Plomo sólido | 0.00% | +4.00% | +11.43% |
| New Zinc Die Cast | 0.00% | +9.20% | +15.85% |
Cambios representativos de cada grado individual, no medias de la categoría de metales. Octubre compara el 30 de septiembre con el 30 de octubre; 13 semanas compara el 31 de julio con el 30 de octubre; la comparación anual utiliza el 30 de octubre de 2025 y 2026.
Índices de referencia de las bolsas: cierre de septiembre frente al cierre de octubre
Los precios de las bolsas son índices de referencia externos de materias primas, no los precios de compra de chatarra de ScrapMonster. Las cotizaciones de la LME que figuran a continuación corresponden a cotizaciones oficiales de oferta a tres meses en dólares estadounidenses por tonelada métrica; el cobre de la COMEX utiliza el mismo contrato de diciembre de 2026 en ambos cierres de fin de mes.
| Instrumento / base de precios | 30 de septiembre de septiembre de 2026 | 30 de octubre de 2026 | Variación |
|---|---|---|---|
| Cobre COMEX diciembre de 2026 (HGZ6), cierre histórico | 6,6215 $/lb 30 de septiembre | 6,4820 $/lb 30 de octubre | −2.11% |
| Cobre a tres meses de la LME, oferta | 14 455 $/MT | 14 250 $/MT | −1.42% |
| Aluminio a tres meses en la LME, oferta | 3.210 $/MT | 3.080 $/MT | −4.05% |
| Níquel a tres meses en la LME, oferta | 16 060 $/MT | 15 425 $/MT | −3.95% |
| Plomo a tres meses en la LME, oferta | 1.890 $/MT | 1.920 $/MT | +1.59% |
| Zinc a tres meses en la LME, oferta | 3.842 $/MT | 3.890 $/MT | +1.25% |
Los cierres históricos de COMEX no se consideran liquidaciones oficiales de CME. Cierres históricos de los futuros del cobre; Especificaciones del contrato de cobre de la CME. Las ofertas oficiales a tres meses de la LME se recogen en la página con fecha 30 de septiembre y 30 de octubre; definiciones de precios de la LME. Los instrumentos bursátiles, a diferencia de los grados de chatarra, no representan las cotizaciones de compra de chatarra en Norteamérica.
Resúmenes de los índices de referencia internacionales de metales ferrosos
| Contrato M2 de la LME (Platts) | Cotización del 1 de octubre | Cotización del 29 de octubre |
|---|---|---|
| Chatarra de acero CFR Turquía | 397,50 $/MT | 401,50 $/MT |
| Barras de acero FOB Turquía | 610 $/MT | 600 $/MT |
Estas son dos instantáneas de contratos de dos meses publicadas en Informes semanales de ScrapMonster, y no un informe con entrega fija para el periodo del 30 de septiembre al 30 de octubre. Solo ofrecen un contexto del mercado internacional de metales ferrosos.
Perspectiva de ScrapMonster: octubre supuso una «división entre el acero y los no ferrosos», no un repunte generalizado
Las subidas de los metales ferrosos destacaron frente a la debilidad de la chatarra de cobre y aluminio y a un mercado del acero inoxidable desigual. La actividad siderúrgica de EE. UU. y los precios del acero acabado proporcionaron un contexto favorable: La AISI estimó una producción neta de acero bruto de 2,053 millones de toneladas en la semana que finalizó el 31 de octubre, mientras que SteelPrices informó del aumento de los precios de las bobinas laminadas en caliente de Nucor en octubre. Por su parte, las interrupciones en el suministro de cobre en Chile mantuvieron la atención centrada en la escasez física, a pesar de que el cobre en bolsa cerró el mes a la baja. Estos acontecimientos ayudan a explicar el contexto del mercado, pero ninguno por sí solo determina la causa de un ajuste concreto en el precio de la chatarra.
Conclusión para los operadores: Hay que hacer un seguimiento de la cota exacta, la variación al cierre del mes y la tendencia a largo plazo antes de considerar un repunte semanal como una recuperación sostenida.
Cobre: la chatarra limpia cae 15 céntimos/libra
El Índice de precios de chatarra de cobre de ScrapMonster, el cobre desnudo brillante #1, el alambre y los tubos de cobre #1 y #2, y el cobre ligero #3 cerraron octubre con una bajada de 15 céntimos por libra. Los radiadores de cobre bajaron 9 céntimos por libra, mientras que el alambre de cobre aislado #1 (85 % de recuperación) cedió 3 céntimos por libra. Los alternadores, los motores de arranque, los motores eléctricos de desguace y las unidades selladas siguieron la tendencia contraria, con un aumento de 2 céntimos por libra en cada caso.
La mayor oscilación de finales de octubre se observó especialmente en los grados limpios: a una recuperación de 20 céntimos por libra entre el 22 y el 29 de octubre le siguió un descenso de 14 céntimos por libra el 30 de octubre. Este cambio de tendencia quedó reflejado en Informe semanal de ScrapMonster del 23 al 29 de octubre y en el informe diario del 30 de octubre. Los informes de octubre sobre las interrupciones en las minas chilenas aportaron más pruebas del riesgo de suministro, aunque el índice de referencia general del cobre cerró el mes a la baja.
Aluminio: Los grados de alambre y chapa siguen bajo presión
En el Índice de precios de la chatarra de aluminio, el alambre de aluminio E.C. y la chatarra 5052 bajaron 4¢/lb. Las extrusiones 6061 y 6063, las piezas de fundición vieja, las chapas viejas, el UBC y el Zorba al 90 % NF bajaron 2 céntimos por libra; los radiadores de aluminio perdieron 1 céntimo por libra. La chatarra de aluminio con un 50 % de recuperación fue una excepción, ya que subió 1 céntimo por libra.
El aluminio a tres meses en la LME cayó un 4,05 % entre el 30 de septiembre y el 30 de octubre, lo que supuso un contexto más desfavorable para el metal primario. ScrapMonster informó de un aumento interanual del 36,8 % en las importaciones de chatarra de aluminio de EE. UU. durante el primer semestre de 2026. Esa estadística comercial ofrece un contexto sobre la cadena de suministro, pero no aísla los factores que han provocado las caídas en los precios de los distintos grados registradas en octubre.
Latón/bronce: los principales grados bajan 2¢/lb
El Índice de precios de la chatarra de latón y bronce registró descensos de 2¢/lb para la chatarra de latón rojo, latón amarillo, latón 70/30, 80/20 y 85/15, radiadores de latón y perforaciones de varillas. Los radiadores de latón y los extremos de los mismos bajaron 1 centavo por libra; los extremos de los radiadores de latón se mantuvieron estables.
Las variaciones netas fueron modestas en comparación con el cobre limpio, pero la evolución del índice de referencia no fue plana a lo largo del mes. Los precios de compra de las aleaciones de cobre dependen de la composición y la recuperación, así como de los mercados subyacentes del cobre y el zinc; las cifras de octubre no permiten establecer un porcentaje único de precios para toda la categoría.
Acero inoxidable: los grados de aleación más alta obtienen mejores resultados
Los precios del acero inoxidable se diferencian según las especificaciones. El Índice de precios de la chatarra de acero inoxidable mostró que el acero inoxidable 330 subía 3¢/lb, el acero inoxidable 310 subió 2¢/lb y el acero inoxidable 309 y el 316 en forma sólida subieron 1¢/lb. Por el contrario, el acero inoxidable 301 bajó 2¢/lb; el acero inoxidable 304 en forma sólida y el 304 para torneado cayeron cada uno 1¢/lb. El acero inoxidable 201 se mantuvo sin cambios.
El níquel a tres meses de la LME perdió un 3,95 % durante el mes, pero eso no se traduce directamente en un ajuste uniforme del precio de la chatarra de acero inoxidable. Las diferencias en el contenido de aleación, la recuperación y las especificaciones de los compradores ayudan a explicar por qué los distintos grados de acero inoxidable deben analizarse por separado.
 Acero: suben las siete calidades ferrosas analizadas
El Índice de precios de la chatarra de acero registró subidas a lo largo del mes: el #1 Bundle y el #1 Busheling subieron 20 $/MT; el HMS #1, la chatarra de automóvil triturada y el acero estructural subieron 15 $/MT; el HMS 80/20 y la chapa metálica subieron 10 $/MT. Las principales subidas se observaron en el informe semanal del 16 al 22 de octubre; la última semana del mes no trajo consigo grandes variaciones adicionales.
Los indicadores del sector se mostraron más sólidos, aunque no de manera uniforme. La estimación semanal de producción de la AISI del 31 de octubre se situó un 19,2 % por encima de la del año anterior, y el precio al contado del HRC anunciado por Nucor subió 15 dólares por tonelada corta para la semana que comenzó el 19 de octubre. El acero acabado se cotiza en toneladas cortas en ese informe; los movimientos de chatarra ferrosa de ScrapMonster que se muestran aquí están expresados en dólares estadounidenses por tonelada métrica. No se puede deducir una transmisión mecánicade los precios de venta del acero a los precios de compra de la chatarra.
Plomo y zinc: Valores finales estables, pero con direcciones de cotización diferentes
En el Índice de precios de la chatarra de plomo, plomo duro, plomo blando, chatarra de baterías de coche, contrapesos de plomo y plomo para baterías de coche, el plomo cerró octubre sin variaciones. El Índice de precios de la chatarra de zinc tampoco registró cambios netos en el caso del zinc de fundición a presión nuevo o usado, aunque ambos precios fluctuaron a lo largo de octubre antes de volver a los niveles del 30 de septiembre.
Las cotizaciones de oferta a tres meses de plomo y zinc en la LME cerraron al alza un 1,59 % y un 1,25 %, respectivamente. Este contraste ilustra por qué los movimientos bursátiles y las series de precios de compra locales se evalúan mejor como mercados relacionados, pero distintos.
Contexto industrial y del mercado global
El Instituto de Gestión de Suministros informó de que el PMI manufacturero de EE. UU. se situó en 55,5 en octubre, frente al 54,5 registrado en septiembre. Por otra parte, el informe de producción de septiembre de worldsteel reveló que la producción de acero bruto en Norteamérica se situó un 3,4 % por encima de la del año anterior. Estos diferentes periodos de referencia se refieren a la actividad manufacturera y siderúrgica, y no constituyen una causa demostrada de ninguna variación específica en el precio de la chatarra en octubre.
En Canadá, el Informe de Política Monetaria de octubre del Banco de Canadá destacó la elevada presión sobre los costes energéticos y de importación, así como la continua incertidumbre comercial. Para los desguaces y las empresas de transformación, estos factores pueden afectar a los costes de recogida, transporte y transformación, incluso cuando los índices de referencia individuales para la compra de chatarra no hayan variado.
Calendario de seguimiento del mercado de noviembre de 2026
Las siguientes publicaciones y eventos operativos programados en EE. UU. ayudarán a enmarcar la actividad del mercado norteamericano de chatarra en noviembre. Las horas de publicación corresponden a la hora del Este; las fechas pueden ser revisadas por las organizaciones emisoras.
| Fecha | Evento a seguir | Por qué es importante | |
|---|---|---|---|
| 10 de noviembre | IPC de EE. UU. de octubre (8:30 a. m., hora del Este) | La inflación y las expectativas sobre los tipos de interés pueden influir en el dólar y en los metales que cotizan en bolsa. | |
| 11 de noviembre | Día de los Veteranos de EE. UU. | Confirme los horarios de cada terminal, transporte, banco y bolsa. | |
| 13 de noviembre | IPP de EE. UU. de octubre (8:30 a. m. ET) | Inflación de los precios de los insumos industriales y presión sobre los costes industriales. | |
| 17 de noviembre | Índices de precios de importación y exportación de EE. UU. de octubre (8:30 a. m. ET) | Contexto de los costes comerciales para los metales y la industria manufacturera. | |
| 20 de noviembre | Informe de empleo estatal de EE. UU. (10 a. m. ET) | Contexto regional del empleo y la actividad industrial. | |
| 26 de noviembre | Informe de empleo estatal de EE. UU. (10 a. m. ET) | Contexto regional del empleo y la actividad industrial. | |
| 26 de noviembre | Informe de empleo estatal de EE. UU. (10 a. m. ET) | Contexto regional del empleo y la actividad industrial. | |
| 26 de noviembre | Informe de empleo estatal de EE. UU. (10 a. m. ET) | Contexto regional del empleo y la actividad industrial. | |
| 26 de noviembre | Informe de empleo estatal de EE. UU. (10 a. m. ET) | Contexto regional del empleo y la actividad industrial. | |
| 26 de noviembre | Informe de empleo estatal de EE 20 | Informe de empleo por estados de EE. UU. (10:00 a. m. ET) | Contexto regional del empleo y la actividad industrial. |
| 26 de noviembre | Día de Día de Acción de Gracias | Los horarios de negociación, envío y procesamiento durante las fiestas pueden variar. | |
| A lo largo de noviembre | Producción semanal de acero de la AISI; compra de chatarra por parte de las acerías; índices de referencia de COMEX/LME | Comprobar si persisten las subidas de los metales ferrosos y si el cobre se estabiliza tras los retrocesos de finales de octubre. |
Calendario de publicaciones: Oficina de Estadísticas Laborales de EE.Oficina de Estadísticas Laborales de EE. UU., noviembre de 2026. Los calendarios empresariales y bursátiles deben confirmarse de forma independiente.
Conclusión: el acero más resistente no impulsó todo el mercado de la chatarra
En octubre se produjo una mejora significativa en los precios de referencia de la chatarra ferrosa, pero no se observó un repunte general comparable en los materiales no ferrosos. El repunte tardío del cobre resultó frágil, el aluminio se debilitó en las principales calidades, el latón bajó y el comportamiento del acero inoxidable dependió en gran medida de la calidad de la aleación. El plomo y el zinc cerraron sin cambios, a pesar de que sus homólogos en las bolsas subieron.
Para los operadores, la conclusión práctica es comparar el mismo grado y el mismo intervalo de fechas, y no limitarse a la tendencia general de los metales. La próxima prueba será si las compras de las acerías en noviembre sostienen el avance del acero y si la chatarra de cobre y aluminio encuentra una base más sólida.
Datos y metodología: Índices de referencia de compra de ScrapMonster en Norteamérica, 30 de septiembre frente a 30 de octubre de 2026. Solo movimientos relativos y variaciones de precios; no se incluyen precios absolutos propios, ni actuales ni históricos, de la chatarra. Los resultados por grado no son medias por categoría ponderadas por volumen. Las comparaciones históricas de 13 semanas e interanuales utilizan calidades equivalentes y índices de referencia con fecha concreta. Las cotizaciones de mercado varían en función de la calidad, la recuperación, la cantidad y las condiciones del comprador. Los índices de referencia bursátiles utilizan cotizaciones de instrumentos públicos identificadas por separado.