 By

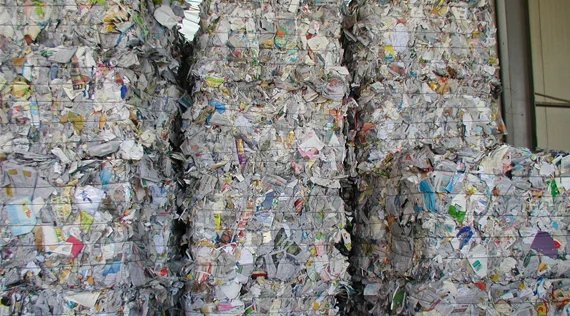
Los recicladores de plástico europeos se enfrentan a una crisis de márgenes ante la lentitud con la que llega la futura demanda de la UE
El sector europeo del reciclaje de plástico sigue atrapado entre las dificultades económicas actuales y una demanda regulatoria que podría intensificarse a finales de esta década, con unas ventas débiles, márgenes reducidos, cierres de plantas y la competencia de los polímeros vírgenes de menor coste, que siguen ejerciendo presión sobre los recicladores, incluso cuando las nuevas normas de la UE están diseñadas para aumentar el uso de contenido reciclado.
Por Paul Ploumis
Publicado el 13 de octubre de 2026
Puntos clave
- Europa: La débil demanda, los estrechos márgenes y los cierres de capacidad de reciclaje siguen ejerciendo presión sobre los operadores.
- PPWR: El reglamento de la UE sobre envases entró en vigor el 12 de agosto de 2026, pero los principales requisitos obligatorios sobre contenido reciclado comienzan, en general, a partir de 2030.
- Botellas de PET: La actual Directiva de la UE sobre plásticos de un solo uso exige un mínimo del 25 % de plástico reciclado en las botellas de PET para bebidas.
- rPET importado: El plástico reciclado procesado fuera de la UE, por lo general, no puede contabilizarse para ese objetivo del 25 % hasta el 21 de noviembre de 2027.
- Transporte de mercancías: A finales de septiembre, las tarifas de transporte al contado entre Extremo Oriente y el norte de Europa habían bajado un 29 % con respecto a los niveles del 1 de julio, mientras que las tarifas del Mediterráneo habían bajado alrededor de un 38 %.
- Oriente Medio: El rPET se mantiene relativamente fuerte, mientras que el polipropileno reciclado sigue compitiendo con el PP virgen, de menor coste.
- Riesgo a largo plazo: Europa ya ha perdido casi un millón de toneladas de capacidad de reciclaje en tres años, según Plastics Recyclers Europe.
SEATTLE (Scrap Monster): El sector europeo del reciclaje de plásticos sigue sometido a una presión significativa debido a la débil demanda, los cierres de plantas, los estrechos márgenes de beneficio, la complejidad normativa y los cambios en los mercados mundiales de polímeros, según el informe «World Mirror on Plastics» de octubre de 2026 de la Oficina Internacional de Reciclaje (BIR).
La BIR señaló que la recuperación tras el verano que esperaban algunos sectores de la industria no se ha traducido en un repunte generalizado.
La demanda sigue siendo moderada, los compradores se muestran cautelosos y las empresas de reciclaje tienen una capacidad limitada para repercutir el aumento de los costes operativos a los clientes.
Al mismo tiempo, el endurecimiento de los precios de los polímeros vírgenes aún no se ha traducido en una mejora sostenida de los márgenes del plástico reciclado.
Exclusiva de ScrapMonster: Europa está imponiendo un mayor uso de plástico reciclado mientras pierde las plantas necesarias para fabricarlo
El problema central es el momento. Europa está elaborando normativas destinadas a generar una demanda sustancialmente mayor de plástico reciclado a finales de esta década, pero algunos sectores de la industria del reciclaje están perdiendo capacidad antes de que esos requisitos de demanda se materialicen plenamente.
Plastics Recyclers Europe informó de que se habían perdido casi 1 millón de toneladas de capacidad de reciclaje europea a lo largo de aproximadamente tres años, debido al cierre o la paralización de plantas.
Para ponerlo en perspectiva, Europa contaba con unas 13,2 millones de toneladas de capacidad instalada de reciclaje de plásticos en 2023. La capacidad afectada por los cierres posteriores equivale, por lo tanto, aproximadamente al 7,5 % de esa base instalada de 2023, aunque los cierres brutos de plantas no deben confundirse con una reducción neta de uno por uno, ya que también se ha añadido nueva capacidad.
Mientras tanto, el Reglamento de la UE sobre envases y residuos de envases (PPWR) avanza en la dirección opuesta. El PPWR entró en vigor el 12 de agosto de 2026 e introduce requisitos obligatorios de contenido reciclado en varias categorías de envases a partir de 2030, sujetos a normas de aplicación detalladas.
El objetivo de la política es crear una demanda predecible de resina reciclada. El riesgo industrial es que la capacidad de reciclaje desaparezca antes de que esa demanda sea plenamente exigible.
Esto deja a Europa ante un difícil problema de transición: las empresas de reciclaje necesitan ahora volúmenes y márgenes adecuados para preservar la capacidad en la que los responsables políticos esperan que los fabricantes confíen más adelante.
Por eso la crisis actual no puede medirse únicamente por el precio actual del material reciclado. Cada planta comercialmente viable que cierra reduce la capacidad futura de recogida, clasificación y procesamiento, que puede resultar difícil y costosa de reconstruir una vez que se endurezcan las obligaciones sobre el contenido reciclado.
La BIR afirma que el mercado europeo aún no se ha recuperado
El periodo posterior al verano ha traído consigo un cierto fortalecimiento de los precios de los polímeros vírgenes, en particular del polipropileno, mientras que el polietileno también se ha enfrentado a una presión al alza en los costes.
Para las empresas de reciclaje, sin embargo, la mejora ha sido mucho menos pronunciada.
El BIR ha señalado que los precios de los materiales reciclados de PE y PP oscilan entre estables y ligeramente a la baja, dependiendo del grado, la aplicación y la calidad.
El LDPE y el HDPE naturales y transparentes de mayor calidad han tenido un comportamiento comparativamente mejor que los grados industriales de colores mezclados.
El polipropileno reciclado ha mostrado poca capacidad general para alcanzar precios más altos.
El resultado es un mercado en el que el aumento de los costes de los polímeros vírgenes puede mejorar la competitividad relativa de la resina reciclada, pero no se traduce automáticamente en márgenes de reciclaje más sólidos.
La resina virgen sigue determinando en gran medida la economía a corto plazo
La relación de precios entre la resina virgen y la reciclada sigue siendo una de las variables comerciales más importantes del sector.
Las empresas de reciclaje mecánico asumen costes de recogida, clasificación, lavado, procesamiento, control de calidad y energía antes de producir una resina secundaria utilizable.
Cuando hay grandes volúmenes de polímero virgen disponibles a precios cercanos o inferiores a los del material reciclado, los compradores que no tienen requisitos vinculantes de contenido reciclado pueden optar por el virgen.
Esta dinámica ha resultado especialmente difícil para los recicladores que venden a sectores en los que el contenido reciclado sigue siendo voluntario.
El BIR ha defendido en repetidas ocasiones que, por lo tanto, el problema no radica simplemente en producir más resina reciclada. Los recicladores también necesitan una demanda constante en el mercado final capaz de sustentar márgenes comercialmente sostenibles.
El PPWR ofrece demanda futura, no un rescate inmediato
El Reglamento de la UE sobre envases y residuos de envases entró en vigor el 11 de febrero de 2025 y comenzó a aplicarse el 12 de agosto de 2026.
El reglamento establece un marco de amplio alcance que regula el diseño de los envases, la reciclabilidad, el contenido reciclado, la reutilización y la prevención de residuos.
En general, está previsto que sus requisitos obligatorios de contenido reciclado para los envases de plástico se apliquen a partir del 1 de enero de 2030 o tres años después de la entrada en vigor del acto de ejecución pertinente, lo que sea posterior.
Esto proporciona a los fabricantes y recicladores una señal de demanda a más largo plazo, pero crea un desfase temporal para las plantas que actualmente se encuentran en dificultades financieras.
| Hitos de la política de plásticos de la UE | Calendario | Importancia para el mercado |
|---|---|---|
| Entrada en vigor del PPWR | 11 de febrero de 2025 | Se creó el nuevo marco de la UE en materia de envases. |
| El PPWR comenzó a aplicarse | 12 de agosto de 2026 | Los requisitos de aplicación comienzan ahora a introducirse gradualmente. |
| Principales requisitos del PPWR sobre el contenido reciclado | A partir de 2030 | Se espera que genere una mayor demanda estructural de material reciclado. |
| Objetivo de la SUPD para las botellas de PET | Ya aplicable | Las botellas de PET para bebidas deben contener, de media, al menos un 25 % de plástico reciclado. |
| Transición en el recuento de rPET procedente de terceros países | 21 de noviembre de 2027 | La elegibilidad se amplía sujeta a condiciones de origen y cumplimiento. |
La norma del 25 % para las botellas de PET es independiente de la PPWR
A menudo se pasa por alto una distinción normativa importante cuando se debate la política europea sobre contenido reciclado.
El requisito de que las botellas de PET para bebidas contengan al menos un 25 % de plástico reciclado proviene de la Directiva sobre plásticos de un solo uso de la UE, y no de la PPWR.
Ese objetivo se aplica como media a las botellas de PET para bebidas cubiertas por la normativa que se comercializan.
La Decisión de Ejecución (UE) 2026/1425 de la Comisión, adoptada el 30 de junio, establece las normas para calcular, verificar y notificar el contenido de plástico reciclado utilizado para cumplir el requisito.
Se puede importar rPET de fuera de la UE, pero actualmente no cuenta para el objetivo del 25 %
Esta distinción es importante desde el punto de vista comercial.
En virtud de la Decisión (UE) 2026/1425, el plástico reciclado procesado fuera de la UE, por lo general, no puede contabilizarse para el objetivo de contenido reciclado de las botellas de PET de la Directiva sobre plásticos de un solo uso hasta el 21 de noviembre de 2027.
No se trata de una prohibición general del PET reciclado importado.
La resina reciclada procedente de fuera de la UE puede seguir entrando y utilizándose en Europa, siempre que se cumplan los requisitos legales aplicables en materia de productos, contacto con alimentos, aduanas y otros aspectos. La limitación se refiere a si ese material puede tenerse en cuenta a la hora de calcular el cumplimiento del objetivo del 25 % para las botellas de PET.
A partir del 21 de noviembre de 2027, el material reciclado que cumpla los requisitos y proceda de países de la OCDE podrá contabilizarse, salvo que esté sujeto a restricciones en virtud de la normativa de la UE aplicable al transporte de residuos.
El material procedente de países no pertenecientes a la OCDE podrá ser admisible siempre que se hayan establecido los acuerdos necesarios y las garantías medioambientales y sanitarias equivalentes.
La bajada de las tarifas de transporte mejora la posición de los proveedores asiáticos
La situación económica del transporte marítimo también ha cambiado desde el verano.
A finales de septiembre, las tarifas spot de contenedores entre el Lejano Oriente y el norte de Europa habían caído aproximadamente un 29 % con respecto a los niveles del 1 de julio, mientras que las tarifas entre el Lejano Oriente y el Mediterráneo se habían reducido en torno a un 38 %.
| Ruta de transporte | Variación respecto al 1 de julio | Impacto potencial en el reciclaje |
|---|---|---|
| Extremo Oriente'Europa del Norte | ↓29% | Reduce el coste en destino de los materiales reciclados asiáticos y los polímeros vírgenes. |
| Extremo Oriente-Mediterráneo | ↓~38% | Mejora la competitividad del material importado al sur de Europa. |
La reducción de los costes de transporte beneficia a los exportadores asiáticos, pero crea un entorno competitivo más complejo para las empresas de reciclaje europeas.
Incluso en los casos en que los materiales reciclados importados no puedan contabilizarse actualmente para cumplir con obligaciones específicas relativas a las botellas de PET, la reducción de los costes de envío puede hacer que los materiales extranjeros resulten más competitivos en aplicaciones no sujetas a dicha limitación.
La debilidad del sector automovilístico europeo se suma a la presión sobre los materiales reciclados
La BIR también destacó la continua debilidad del sector automovilístico europeo, un importante consumidor de compuestos plásticos y polímeros reciclados.
La reestructuración del sector y los recortes de empleo anunciados en los principales proveedores y fabricantes de automóviles han reforzado una actitud de cautela en las compras.
Para las empresas de reciclaje que suministran compuestos de grado automovilístico, la débil demanda del sector del automóvil limita otra importante salida comercial fuera del ámbito del embalaje.
Esto es importante porque, en última instancia, una industria del reciclaje europea saludable requiere mercados finales más allá de las botellas de bebidas y los envases de consumo.
El mercado de Oriente Medio muestra una clara división en el sector de los polímeros
Las condiciones en Oriente Medio son más favorables, pero siguen siendo desiguales.
El BIR describió el PET reciclado como el segmento de polímeros reciclados más sólido de la región, respaldado por la demanda de bebidas y envases y por los crecientes requisitos de contenido reciclado.
Los grados de HDPE reciclado de alta calidad y natural también gozan de un apoyo relativamente bueno.
El polipropileno reciclado se enfrenta a un entorno diferente.
El PP virgen, de menor coste, sigue siendo un fuerte competidor, lo que hace que los compradores sean más sensibles al precio y limita la capacidad de las empresas de reciclaje para ampliar sus márgenes.
| Polímeros de Oriente Medio | Análisis de mercado del BIR |
|---|---|
| rPET | El segmento reciclado más sólido; respaldado por la demanda de envases y los requisitos de contenido reciclado. |
| rHDPE | En general, estable; el material natural de primera calidad y de alta calidad goza de mayor apoyo. |
| rPP | Resultados mixtos; sigue expuesto a la competencia del polipropileno virgen de menor coste. |
La calidad y la certificación están cobrando más importancia que el mero volumen
Los informes regionales de BIR indican que los mercados de plástico reciclado están diferenciando cada vez más los materiales en función de la calidad, la consistencia, la trazabilidad y la certificación.
Los polímeros reciclados de alta calidad destinados a aplicaciones en contacto con alimentos, envases o sectores regulados pueden generar una demanda más sólida que los grados mixtos o de especificaciones inferiores.
Esto es especialmente importante, ya que la normativa de la UE exige cada vez más a los operadores que documenten el origen y el historial de procesamiento del contenido reciclado.
Para las empresas de reciclaje, producir una tonelada de resina secundaria ya no es, por lo tanto, el único objetivo comercial. La capacidad de demostrar de dónde procede, cómo se ha procesado y si cumple los requisitos de aplicación del comprador se está convirtiendo en parte del propio producto.
Europa ya ha perdido una importante capacidad de reciclaje
Las dificultades financieras del sector ya no son meras hipótesis.
Plastics Recyclers Europe informó a finales de 2025 de que los cierres de instalaciones habían supuesto la pérdida de casi 1 millón de toneladas de capacidad de reciclaje europea en un periodo de aproximadamente tres años.
Los datos preliminares de 2025 mostraron una fuerte aceleración en los cierres de plantas de reciclaje.
La organización identificó como causas principales los elevados costes operativos y la escasa competitividad frente a los plásticos vírgenes y las importaciones a precios más bajos.
Las pérdidas de capacidad afectaron al PET, las películas de poliolefinas, el HDPE, el PP y otras operaciones de procesamiento de polímeros.
Por lo tanto, la cuestión a la que se enfrentan los responsables políticos europeos es, cada vez más, si las futuras obligaciones en materia de reciclaje podrán entrar en vigor con la rapidez suficiente para respaldar la infraestructura industrial necesaria para cumplirlas.
A qué prestar atención a continuación
Cierres de plantas de reciclaje: Nuevas pérdidas de capacidad harían que Europa dependiera cada vez más de la reconstrucción de instalaciones o del abastecimiento de material reciclado que cumpla los requisitos procedente de fuera de la región a medida que se acerquen los requisitos de 2030.
Precios de los polímeros vírgenes: Unos precios más elevados del PE, el PP y el PET vírgenes podrían mejorar la competitividad de los materiales reciclados, pero solo si los costes energéticos y de procesamiento no aumentan al mismo ritmo.
Aplicación de la PPWR: Las normas detalladas de cálculo, verificación y cumplimiento determinarán en qué medida la normativa respalda la demanda real de material reciclado.
Transición del rPET en noviembre de 2027: El tratamiento del material reciclado que cumpla los requisitos procedente de terceros países cobrará cada vez más importancia para los fabricantes de botellas y las empresas de reciclaje europeas.
Tarifas de transporte: Nuevas bajadas en los costes de transporte marítimo entre Asia y Europa podrían aumentar la competencia de las importaciones para los productores europeos.
Normas sobre el fin de la condición de residuo: Unos criterios armonizados a escala de la UE para los plásticos reciclados podrían facilitar el comercio de polímeros secundarios en el mercado único y reducir algunas trabas administrativas.
Demanda del sector de la automoción: Una recuperación de la fabricación europea de vehículos y componentes proporcionaría una importante salida, al margen del sector del embalaje, para los polímeros y compuestos reciclados.
Análisis de mercado de ScrapMonster: El problema del reciclaje de plásticos en Europa tiene cada vez menos que ver con si la tecnología de reciclaje funciona y más con si el reciclaje sigue siendo una inversión comercialmente viable. La orientación política apunta claramente hacia un mayor contenido reciclado, una trazabilidad más sólida y unos envases más circulares. La dificultad radica en el periodo comprendido entre 2026 y 2030. Las empresas de reciclaje necesitan suficiente demanda y margen para mantener las plantas en funcionamiento hoy en día, de modo que Europa siga contando con la capacidad de procesamiento necesaria cuando esos requisitos se endurezcan sustancialmente. Si la capacidad sigue desapareciendo mientras la normativa tarda en generar demanda, Europa podría llegar a 2030 con requisitos ambiciosos en materia de contenido reciclado, pero con una base de reciclaje nacional más débil para satisfacerlos.
Fuentes: Oficina Internacional de Reciclaje; Comisión Europea; EUR-Lex; Plastics Recyclers Europe; Xeneta.